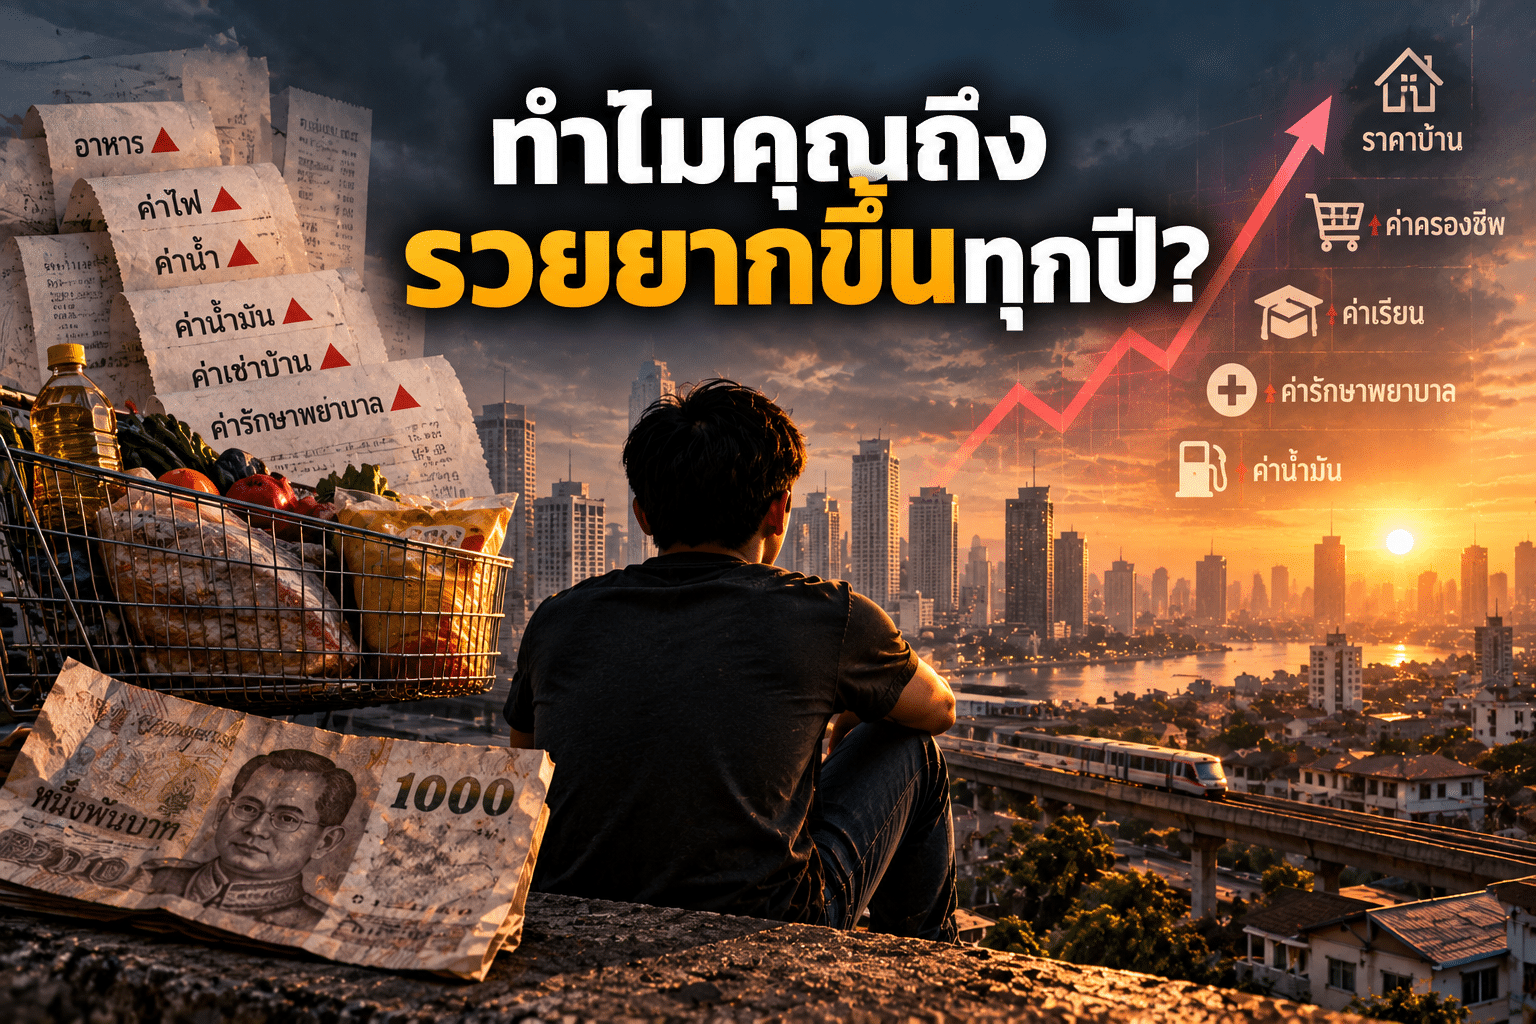
ทำไมคุณถึงรวยยากขึ้นทุกปี ?
นี่เป็นคำถามและเป็นปัญหาที่ใหญ่ที่สุดของประชาชนไทยในห้วงเวลานี้เลยก็ว่าได้กับคำถามที่ว่า “ทำไมรวยยาก ?”
ความรู้สึกมันเหมือนกับว่าเราเหมือนจะอยู่รอดได้ไปวัน ๆ อ่ะนะ แต่มันก็ไม่รวยซักที ไม่สามารถซื้อข้าวของที่อยากได้ได้ตามใจปราถนา มันเป็นเพราะอะไรกัน ?
ถ้าหากให้ผมย้อนเวลากลับไปตอนเริ่มทำงานใหม่ ๆ ในตอนที่ผมอายุ 22 ปี
แน่นอนว่าเด็กจบใหม่นั้นเงินเดือนก็ยังไม่เยอะ นี่ขนาดผมเริ่มงาน Engineer นะ ยังมีเงินเดือนเริ่มต้นเพียง 17,500 บาท เอง แล้วค่าหอพักก็ปาไปแล้ว 6,800 บาทต่อเดือน
ประสบการณ์ก็แทบไม่มี มีเพียงความสดใสของวัยรุ่นที่พร้อมจะลุยไปกับทุกอย่างแถมมีคำพูของโค้ชหนุ่ม จักรพงษ์ เมษพันธุ์ ฝังหัวไว้ว่า “เริ่มวางแผนเกษียณตั้งแต่วันแรกที่เริ่มทำงาน” ซึ่งตอนนั้นผมยังไม่เข้าใจอะไรมากมายนักเกี่ยวกับเรื่องการเงินการธนาคาร
ในตอนนั้นผมคิดง่าย ๆ แค่ว่า
ทำงาน → เก็บเงิน → เงินเดือนขึ้น → มีเงินเยอะขึ้น → รวยขึ้น
มันก็ฟังดูสมเหตุสมผลดี ฟังดูแล้วเหมือนมันง่ายดายเอามาก เพราะว่าแม่ผมก็อวยพรกับผมก่อนที่จะออกมาทำงานใน กทม. ว่า “ขอให้ทำมาหาเก็บนะลูก ไม่ใช่ทำมาหากิน” ซึ่งผมก็โอเค
แต่เมื่อเวลาผ่านไป
เงินเดือนของผมก็เพิ่มขึ้นดั่งใจหมาย
ตำแหน่งงานก็ดีขึ้นดั่งใจนึก จาก Junior Engineer ก็ได้กลายมาเป็น Senior Engineer ภายในเวลา 3 ปี
เราทำงานเก่งขึ้นไปเรื่อย ๆ มีประสบการณ์กับงานมากขึ้นไปเรื่อย ๆ
แน่อนว่ามีน้องเข้าใหม่บางคนที่มีรายได้มากกว่าตอนที่ผมเริ่มทำงานใหม่ๆหลายเท่า
แต่มีเรื่องประหลาดอย่างหนึ่ง ซึ่งทั้งตัวผมเองและก็น้อง ๆ ในทีมก็มีความคิดไปในทำนองเดียวกันว่า
ทำไมแม่งยังรู้สึกว่ารวยยากเหมือนเดิมวะ?
ทั้ง ๆ ที่พวกกูก็ไม่ได้ฟุ่มเฟือยอะไร การใช้ชีวิตก็ปกติ กินปกติ ตก Week ละ 2,000 บาท เอง แล้วทำไมพวกเรา Gen Y และ Gen Z ถึงรู้สึกว่ามองไม่เห็นอนาคตเลย
บ้านแพงขึ้น
อาหารแพงขึ้น
รถแพงขึ้น
ค่าเทอมลูก
ค่ารักษาพยาบาลและค่าประกัน
ค่าเดินทาง
บางคนเงินเดือนขึ้น 5%
แต่บ้านที่อยากซื้ออยากได้ดันราคาพุ่งขึ้นไปอีก 10%
ผมคิดว่าเราไม่ได้จนลงในแง่ของตัวเลขนะ
คุณอาจจะรู้สึกว่าเงินเดือนวันนี้ อาจเป็นตัวเลขที่สูงที่สุดนับตั้งแต่วันแรกที่เราเคยทำงานมา
แต่ของที่เราอยากได้ก็ดูเหมือนวิ่งหนีเราออกไปเรื่อย ๆ
นี่แหละคือเหตุผลที่ผมอยากลองแกะและคุดคุ้ยไปกับคำถามที่ว่า
ทำไมรวยยากขึ้น ? ทั้ง ๆ ที่เราก็ไม่ได้ขี้เกียจไปกว่าเมื่อก่อนเลย ?
และบางทีคำตอบอาจไม่ได้อยู่ที่ตัวเราอย่างเดียวก็เป็นได้
1. ก่อนถามว่าทำไมรวยยาก เราต้องแยก “รายได้” กับ “ความมั่งคั่ง” ก่อน
ระหว่างคำว่า Rich กับ Wealth สองคำนี้ไม่เหมือนกันอย่างแรง
คนนึงทำงานมีเงินเดือน 100,000 บาท
นั่นไม่ได้แปลว่าบุคคลท่านนี้มีความมั่งคั่งมากกว่าคนเงินเดือน 50,000 บาทเสมอไป
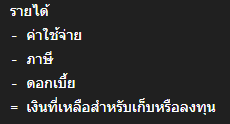
เพราะรายได้คือสิ่งที่ไหลเข้ามา เหมือนน้ำปะปาที่วิ่งเข้าหม้อ
แต่ความมั่งคั่งคือสิ่งที่เหลือและสะสมอยู่ในหม้อนั้น ๆ
ถ้าให้ผมพูดแบบบ้าน ๆ ก็คือ
และต่อให้เราบริหารเงินดีมากแถมมีเงินเหลือจากการทำงานในทุก ๆ เดือน
มันก็ยังมีคำถามต่ออีกว่า
สิ่งที่เราเก็บไว้นั้นมันจะรักษากำลังซื้อได้นานแค่ไหน ?
ถ้าเงินเดือนของเราขึ้น 5%
แต่ค่าครองชีพของเราขึ้นในอัตราที่ใกล้เคียงกัน
แน่นอนว่าตัวเลขเงินเดือนแม่งโตขึ้นก็จริง
แต่ชีวิตอาจไม่ได้รู้สึกดีขึ้นกับอี 5% ที่คุณได้มา
นี่เป็นจุดแรกที่ทำให้คำถามที่ว่า ทำไมรวยยาก แม่งซับซ้อนกว่าคำว่า
เงินเดือนไม่พอใช้ ทำยังไงดีนะ ?
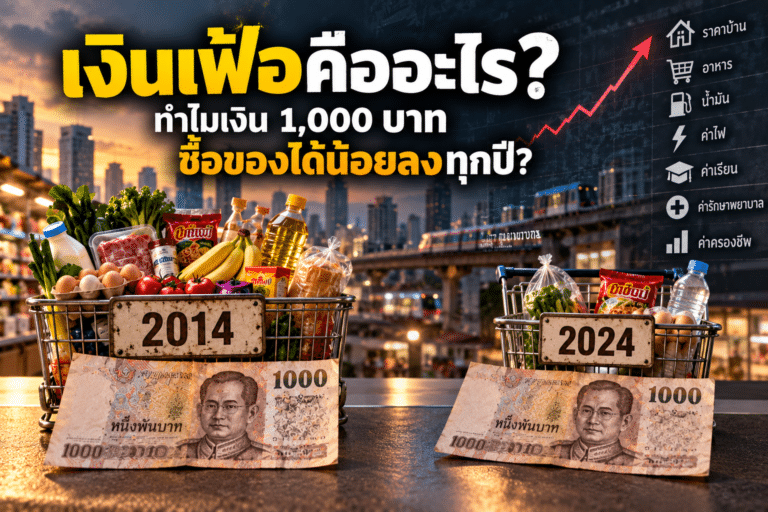
2. เงิน 1,000 บาทยังเป็น 1,000 บาท แต่ซื้อของได้ไม่เท่าเดิม
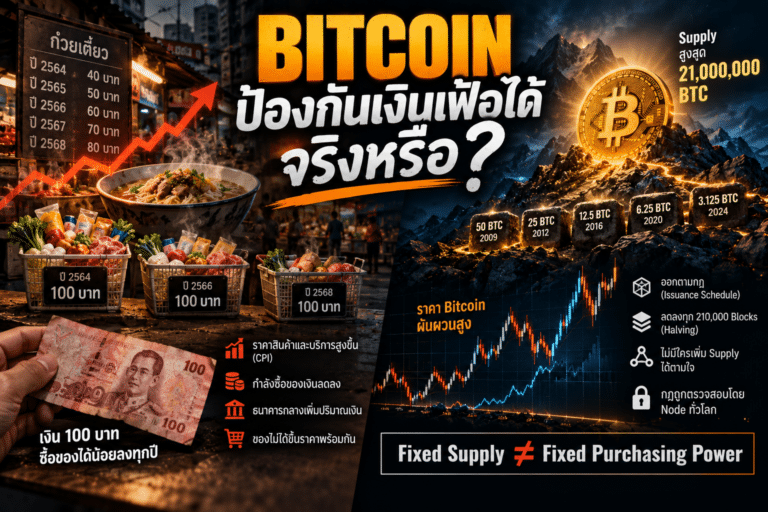
นี่คือสิ่งที่เราเพิ่งคุยกันในบทความก่อนหน้านี้ที่มีชื่อว่า Bitcoin กับเงินเฟ้อ เกี่ยวข้องกันยังไง ?
หากคุณใช้สายตาจ้องมองที่ธนบัตรที่อยู่ในกระเป๋าคุณ คุณจะเห็ได้ว่าตัวเลขบนธนบัตรไม่ได้เปลี่ยนไป
แบงค์ 1,000 บาท ก็คือ 1,000 บาท อยู่วันยังค่ำ
แต่สิ่งที่เปลี่ยนคือจำนวนสินค้าและบริการที่ธนบัตรใบนั้นซื้อได้
เรามักเรียกสิ่งนี้โดยรวม ๆ ว่าเงินเฟ้อ
แต่จริง ๆ แล้วเราจะต้องแยกให้ออกระหว่าง
- Money Supply
- ระดับราคา
- Purchasing Power
เพราะราคาของ Product และ Service มันไม่ได้พุ่งขึ้นจากสาเหตุเดียว
มันอาจจะเป็นน้ำมันแพงขึ้นได้เพราะ Supply ลดลง
หรืออาหารแพงขึ้นได้เพราะผลผลิตเสียหาย
หรือค่าเช่าเพิ่มได้เพราะ Demand ในพื้นที่สูงขึ้น
หรือค่าแรง ต้นทุนพลังงาน ภาษี Productivity ค่าเงิน และนโยบายเศรษฐกิจ ล้วนเข้ามาเกี่ยวข้องได้
ดังนั้นผมไม่อยากสรุปง่าย ๆ ว่า
ของแพง = รัฐพิมพ์เงิน
เพราะว่ามันง่ายไป
แต่สำหรับคนที่ชอบเก็บเงินแล้ว มันจะมีประโยคที่สำคัญกว่าสาเหตุของเงินเฟ้อ นั่นก็คือ
ถ้าราคาสิ่งของที่เราต้องการ เพิ่มขึ้นเร็วกว่ารายได้ของเรา เรากำลังตามมันไม่ทัน
หากว่าเราพูดถึงอำนาจการซื้อของเงินเราที่มันลดลงในทุก ๆ แล้วล่ะก็ มันก็คงหนีไม่พ้นเรื่องนโยบายการเงิน นโยบายการคลัง และอีกสารพัดอย่างที่เจ้าหน้าที่รัฐพยายามพรากมันจากเราไปโดยที่เราไม่รู้ตัว ซึ่งเรื่องนี้ยังโยงกลับไปถึงคำถามเรื่อง Bitcoin เงิน และรัฐ ที่เราเพิ่งคุยกันในบทความก่อนหน้าครับ
3. ปัญหาไม่ใช่แค่ข้าวของแพง แต่ Asset ที่เราอยากเป็นเจ้าของก็แพงขึ้นด้วย
ใคร ๆ ก็อยากมีบ้าน ใคร ๆ ก็อยากมีรถ พวกเราเหล่าบรรดาชนชั้นกลางต่างมีความฝันที่สวยงามร่วมกัน
คุณลองคิดถึงบ้านสักหลักดูสิ
สมมุติเราอยากซื้อบ้านราคา 3 ล้านบาท
แต่เรามีเงินเก็บแค่ 500,000 บาท
แน่นอนว่ามันยังไม่พอ
โอเค…ไม่เป็นไร
เดี๋ยวเราอดทนทำงานต่อ
เก็บเพิ่มปีละ 300,000 บาท ก็แล้วกัน
ฟังดูดี เหมือนอีก 7 – 8 ปีก็น่าจะใกล้แล้ว
แต่มีปัญหาอยู่อย่างนึง
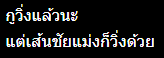
บ้านไม่ได้ยืนรอเราอยู่เฉย ๆ
ระหว่างที่เราเพียรเก็บเงินอยู่นั้น
ราคาบ้านอาจเปลี่ยนแปลงไป
ราคาที่ดินเปลี่ยนไป
ค่าก่อสร้างเปลี่ยนไป
ดอกเบี้ยเปลี่ยนไป
รายได้เราเปลี่ยนไป
ตลาดเปลี่ยนไป
เมื่อเวลาผ่านไปหลายปีเติบ พอมานึกถึงในวันที่เราเริ่มเก็บเงินเพื่อซื้อ บ้านราคา 3 ล้าน แล้วล่ะก็
มันอาจจะไม่ใช่ราคา 3 ล้านแล้วก็ได้ในวันที่เราพร้อมซื้อ
นี่เป็นความรู้สึกที่คนจำนวนมากที่เราจะต้องเจอกับคำว่า
4. คนถือเงินสดกับคนถือ Asset อยู่ในเกมเดียวกัน แต่ไม่ได้ถือของเหมือนกัน
ผมสมมุติให้มีคนสองคน
นาย A เก็บเงินสดไว้ในธนาคาร
นาย B ถือบ้าน อสังหาฯ หุ้น หรือธุรกิจ
เมื่อเวลาผ่านไปสิบปี มันไม่ได้หมายความว่า B จะรวยกว่าแน่นอน
ซึ่ง Asset มันก็ราคาตกได้นะ
หุ้นก็เจ๊งได้
ธุรกิจก็ล้มได้พังได้
บ้านมีค่าซ่อมแซมและภาษี
เห็นมั้ยว่ามันไม่มีอะไรการันตีเลยว่า B จะรวยกว่า A
แต่ความแตกต่างที่สำคัญก็คือ
นาย A ถือสิ่งที่มีมูลค่าเป็น หน่วยเงิน โดยตรง
ส่วนนาย B ถือ สินทรัพย์บางอย่าง ที่เอาไว้ Settle เป็น หน่วยเงิน ทีหลัง
ถ้าราคาสินทรัพย์เพิ่มขึ้นเร็วกว่ารายได้ของ A
ช่องว่างระหว่างคนที่มี Asset อยู่แล้วกับคนที่กำลังพยายามซื้อ Asset แรกของตัวเองก็อาจกว้างขึ้น
ตรงนี้เป็นหนึ่งในเหตุผลที่ผมคิดถึงคำถามที่ว่า
“ทำไมรวยยาก ? ”
มันไม่ควรถูกตอบแค่ว่า
เพราะมึงไม่ประหยัด !!!
เราไม่ควรพูจาเหมารวมแบบนั้น เพราะบางครั้งหลาย ๆ คนก็ประหยัดจะตายห่าอยู่แล้ว
ซึ่งปัญหาคือสิ่งของที่เขากำลังเก็บเงินเพื่อซื้อ
วิ่งเร็วกว่าที่เขาจะเก็บทัน
แน่นอนว่าบนโลกใบนี้นั้นมีทรัพย์สินหลากหลายประเภทอาศัยอยู่รวมกัน ไม่ว่าจะเป็น ที่ดิน บ้าน รถ คอนโด อสังหาฯ ทองคำ พระเครื่อง นาฬิกาหรู หุ้น พันธบัตร กองทุนรวม ประกันชีวิตสะสมทรัพย์ เงินสด ธุรกิจ และมีอื่น ๆ อีกมากมายที่ผมยังกล่าวไม่หมด แต่สิ่งที่ผมอยากจะบอกก็คือสิ่งเหล่านี้นั้นมันจะมีนิสัยเป็นของมันเอง มันไม่เหมือนกันเลยสักอย่าง แต่สิ่งที่คุณจะต้องแยกให้ออกก็คืออันไหนเป็น Hard Asset อันไหนเป็นสินทรัพย์ที่กระจอกงอกง่อย ซึ่งอีตรงนี้แหละสำคัญกว่าคำถามที่ว่า “มีเงินอยู่แสนนึง ลงทุนอะไรดี ?”
5. ดอกเบี้ยก็มีสองหน้า
เวลาอัตราดอกเบี้ยนโยบายลดลง
คนที่กู้เงินอาจจ่ายต้นทุนการกู้ที่ต่ำลง
หลาย ๆ ธุรกิจ อาจลงทุนได้ง่ายขึ้น
คนซื้อบ้านก็อาจจะผ่อนถูกลง
ฟังดูดีจังเลย
แต่ดอกเบี้ยเองนั้นมันยังไปเกี่ยวข้องกับการประเมินมูลค่าสินทรัพย์ การลงทุน เครดิต และพฤติกรรมการรับความเสี่ยงของผู้คนในสังคมด้วย
เมื่อเงินทุนราคาถูกลง
Demand ต่อ Asset บางประเภทอาจเพิ่มขึ้น
ราคาสินทรัพย์ก็อาจได้รับแรงหนุนจากปริมาณของเงินที่ผู้คนกระหน่ำกู้กันออกมา
ดังนั้นนโยบายที่ช่วยเหลือคนกู้เงินในด้านหนึ่ง อาจมีผลต่อราคาสินค้าที่มีคนอีกด้านหนึ่งกำลังพยายามเก็บเงินซื้อ ด้วยเช่นกัน
เพราะว่าโลกเศรษฐกิจแม่งไม่ค่อยมีปุ่ม
แล้วทุกอย่างจบ
เนื่องจากทุก ๆ การกระทำ ทุก ๆ นโยบาย มันมี Trade-off เต็มไปหมด ได้อย่างเสียอย่าง ซึ่งแน่นอนว่าเรื่องของความสัมพันธ์ระหว่างดอกเบี้ย เครดิต และการลงทุน เป็นหนึ่งในเรื่องที่ Austrian Business Cycle Theory พยายามอธิบาย
6. แล้วภาษีเกี่ยวกับคำถามว่าทำไมรวยยากไหม ?
แน่นอนว่าเกี่ยวชัวร์ ๆ แบบ ร้อยปะเตง
แต่ก็ต้องระวังไม่โยนทุกอย่างให้ภาษีรับจบแต่เพียงผู้เดียว
ในวันที่เราหาเงินได้ 100 บาท
มันไม่ได้หมายความว่า 100 บาททั้งหมดจะกลายเป็นความมั่งคั่งของเรา
ในความเป็นจริงแล้วมันอาจจะมีภาษีเงินได้
จากนั้นเราใช้เงินซื้อสินค้าและบริการบางอย่าง ก็มีภาษีทางอ้อมอยู่ในระบบ
เมื่อคุณมีบ้านก็อาจมีภาษีเกี่ยวกับทรัพย์สินที่คุณครอบครอง
หากคุณมี Bitcoin แน่นอนว่ามันก็ต้องมีภาษีที่เกี่ยวกับ Bitcoin ด้วย
หากว่าคุณลงทุนก็อาจมีภาระภาษีตามประเภทของรายได้และธุรกรรม
หากว่าคุณทำธุรกิจก็จะมีภาษีอีกชุดหนึ่ง
แต่ในอีกด้านหนึ่ง ภาษีก็เป็นรายได้ที่รัฐนำไปใช้กับบริการและโครงสร้างต่าง ๆ ของสังคม (อันนี้เขาว่ากันมาแบบนั้น)
ดังนั้นคำถามที่น่าสนใจมันไม่ใช่แค่
เสียภาษีเยอะ = รวยยาก
แต่มันคือ
หลังจากรายได้ผ่านค่าใช้จ่าย ภาษี หนี้ และต้นทุนต่าง ๆ แล้ว เราเหลือทรัพยากรสำหรับสะสมความมั่งคั่งเท่าไร ?
นี่คือเรื่องที่เราจะค่อย ๆ แกะกันต่อไปในชุดบทความเรื่องภาษีและธุรกิจ
7. Lifestyle Inflation ก็แดกเราได้เหมือนกัน
ผมนั่งด่าระบบมาหลายย่อหน้าแล้ว งั้นเราลองกลับมาด่าตัวเองดูบ้าง
อย่างตัวผมเองเนี่ย เงินเดือน 20,000 กินข้าวร้านหนึ่ง
พอเงินเดือน 50,000 ก็เริ่มกินอีกร้านนึง
ทีนี้พอเงินเดือน 100,000
รถก็ต้องดีขึ้น
บ้านก็ต้องหลังใหญ่ขึ้น
โทรศัพท์ก็ต้องเปลี่ยน
พวก Subscription ก็งอกเพิ่ม
เวลาไปเที่ยวก็ต้องเที่ยวแพงขึ้น
นี่คือ Lifestyle Inflation
รายได้เพิ่มก็จริง
แต่รายจ่ายก็โตตาม
บางครั้งรายจ่ายแม่งโตเร็วกว่ารายได้อีกอีห่า
ดังนั้นไม่ใช่ทุกกรณีที่เรารู้สึกว่า ทำไมรวยยาก แล้วจะโทษ Monetary System ได้หมดทุกสิ่ง
บางที…
เรานี่แหละตัวดีเลย 😂
แน่นอนว่าการเข้าใจโครงสร้างเศรษฐกิจและการเงินเป็นเรื่องที่สำคัญ
แต่ Personal Finance ก็ยังสำคัญไม่แพ้กัน เพราะถ้าหากว่าคุณใช้ Lifestyle ไม่สอดคล้องกับ Income มันก็อาจจะทำให้คุณเข้าไปสู่จุดที่ชิบหายได้อย่างง่ายดาย
8. Productivity ของโลกเราสูงขึ้น แล้วทำไมทุกคนไม่รวยขึ้นพร้อมกัน ?
เทคโนโลยีทำให้เราผลิตของได้เร็วขึ้นโดยทรัพยากรน้อยลง นั่นคือหน้าที่ของสิ่งที่เรียกว่าเทคโนโลยี
คุณจะเห็นได้ว่า Software ทำงานแทนคนได้
เครื่องจักรกลขนาดยักษ์ทำงานแทนคนได้ดีมาก ๆ ไม่ว่าจะเป็นการสร้างตึกหรือการทำประมงการขนส่งทางเรือ
ส่วน Automation ก็ช่วยอุตสาหกรรมลดต้นทุนได้หลายขุม
แถม Internet ก็ทำให้คนหนึ่งคนเข้าถึงลูกค้าเป็นล้านคนได้ สร้าง Communication ได้มหาศาล
ตามหลักแล้ว Productivity ที่สูงขึ้นสามารถสร้างสินค้าและบริการได้มากขึ้น
แต่ผลประโยชน์จาก Productivity ไม่จำเป็นต้องถูกแบ่งให้ทุกคนเท่ากัน
บางส่วนไปที่แรงงาน
บางส่วนไปที่เจ้าของกิจการ
บางส่วนไปที่เจ้าของทุน
บางส่วนไปที่ผู้บริโภคผ่านราคาที่ต่ำลงหรือคุณภาพที่ดีขึ้น
และแต่ละอุตสาหกรรมก็ไม่เหมือนกัน
นี่ทำให้คำถามเรื่องความมั่งคั่งซับซ้อนกว่า
ประเทศผลิตได้มากขึ้น = ทุกคนต้องรวยขึ้นเท่ากัน
9. หรือจริง ๆ เรากำลังวัดคำว่า “รวย” ผิด?
เงินเดือนขึ้น 5% ไม่ได้แปลว่าเรารวยขึ้น 5%
อันนี้เป็นกับดักของตัวเลขที่ผมว่าน่าสนใจ
สมมุติปีที่แล้วผมมีเงินเดือน 50,000 บาท
ปีนี้บริษัทขึ้นให้ 5%
กลายเป็น 52,500 บาท
ถ้ามองแค่ตัวเลข
เย้ กูรวยขึ้น 5% แล้วโว้ย
แต่ถ้าในช่วงเวลาเดียวกัน ค่าเช่า อาหาร ค่าเดินทาง ค่าประกัน และของที่เราใช้จริง ๆ แพงขึ้นด้วย
คำถามที่ควรถามอาจไม่ใช่
เงินเดือนขึ้นกี่เปอร์เซ็นต์ ?
แต่มันคือคำถามที่ว่า
หลังจากจ่ายทุกอย่างแล้ว เราเหลือกำลังซื้อเพิ่มขึ้นจริงกี่เปอร์เซ็นต์ ?
และนี่คืออีกเหตุผลหนึ่งที่คำถามว่า ทำไมรวยยาก ไม่สามารถดูจากเงินเดือนเพียงตัวเลขเดียว มันจะต้องดูที่รายจ่ายของคุณด้วยว่าคุณสามารถ Control Expense ได้ดีแค่ไหน ?
เพราะสิ่งที่สำคัญกับชีวิตเราไม่ใช่แค่ว่า มีเงินกี่บาท
แต่คือเงินจำนวนนั้น แลกอะไรกลับมาได้บ้าง
นี่เป็นคำถามที่ผมชอบที่สุด
ถ้ามีบ้าน 10 ล้าน
แต่ติดหนี้ 9 ล้าน
อย่างนี้รวยไหม ?
เงินเดือน 200,000
ใช้เดือนละ 190,000
อย่างนี้รวยไหม ?
มีเงินสด 5 ล้านกองอยู่ในบัญชีธนาคาร
แต่กำลังซื้อของเงินกำลังลดลงเรื่อย ๆ
อย่างนี้รวยไหม ?
มี Asset 20 ล้าน
แต่ไม่มี Cash Flow เข้ามาในกระเป๋าเลย (เงินจมไปหมด)
อย่างนี้รวยไหม?
ผมเริ่มคิดว่าเวลาพูดถึงความมั่งคั่ง เรามักมองที่ตัวเลขมากเกินไป
ทั้งที่สิ่งที่เราอยากได้จริง ๆ อาจเป็น
ความสามารถในการเลือก หรือ Option ในชีวิต ยกตัวอย่างเช่น
เลือกว่าจะทำงานอะไร ?
เลือกว่าจะอยู่ที่ไหน ?
เลือกว่าจะใช้เวลากับใคร ?
เลือกว่าจะปฏิเสธงานที่เราไม่อยากทำหรือเปล่า ?
ถ้ามองแบบนี้
ความมั่งคั่งอาจไม่ได้หมายถึง
มีเงินบาทเยอะที่สุด
แต่มันคือการสะสมทรัพยากรที่รักษาความสามารถในการเลือกของเราเอาไว้ในอนาคต
แล้วคำถามต่อไปก็มาเอง
ถ้าจะเก็บแรงงานของวันนี้ไว้ใช้ในอนาคต เราควรเก็บมันไว้ในอะไร ?
เงินสดรึเปล่า ?
ทองคำรึเปล่า ?
บ้าน ที่ดิน อสังหาฯ รึเปล่า ?
หุ้นหรือกองทุนรึเปล่า ?
ธุรกิจรึเปล่า ?
Bitcoin รึเปล่า ?
ผมยังไม่อยากรีบตอบ
เพราะก่อนจะตอบคำถามนั้น
เราต้องเข้าใจสิ่งหนึ่งให้ชัดกว่านี้ก่อน
เงินเฟ้อคืออะไรกันแน่ ?
ถ้าหากว่าคุณอยากเข้าใจแหล่งที่มาของเงินเฟ้อ และคุณอยากจะได้คำตอบว่าทำอย่างไรคุณถึงจะเอาชนะเงินเฟ้อได้ ผมบอกได้คำเดียวเลยว่าคุณต้องหันมาศึกษา เศรษศาสตร์ออสเตรีย ให้เข้าใจสักนิดเสียก่อน แล้วคุณจะแตกฉานและตาสว่างแบบไม่มีทางกลับไปเป็นเหมือนเดิมได้อีก ผมบอกเลย
FAQ — ทำไมรวยยากขึ้นทุกปี ?
ทำไมรวยยากทั้งที่เงินเดือนเพิ่มขึ้น ?
เพราะรายได้เป็นเพียงส่วนหนึ่งของความมั่งคั่ง หากค่าครองชีพ ภาษี หนี้ หรือราคาสินทรัพย์ที่เราต้องการเพิ่มขึ้นพร้อมกัน เงินเดือนที่สูงขึ้นอาจไม่ได้เพิ่มกำลังซื้อหรือเงินออมในสัดส่วนเดียวกัน และในอนาคตต่อจากนี้มันจะโหดร้ายทารุณขึ้นเรื่อย ๆ
เงินเฟ้อเป็นสาเหตุที่ทำให้รวยยากหรือไม่ ?
เงินเฟ้อสามารถลดกำลังซื้อของเงินได้ แต่ความสามารถในการสร้างความมั่งคั่งยังขึ้นอยู่กับรายได้ ค่าใช้จ่าย หนี้ ภาษี ราคาสินทรัพย์ ผลตอบแทนจากการลงทุน และพฤติกรรมทางการเงินของแต่ละคนด้วย ซึ่งหลักการคำนวณเงินเฟ้อนั้นตั้งต้นมาจากค่า CPI หรือดูได้จากเว็บของ World Bank CPI แต่ CPI นี้มันเป็นตัวเลขที่สามารถปกปิดเงินเฟ้อที่แท้จริงได้ เพราะความเป็นจริงเงินเฟ้อมันสูงกว่านั้นมาก
ทำไมราคาบ้านเพิ่มเร็วกกว่าเงินเดือน ?
มันไม่ได้มีสาเหตุเดียว ราคาบ้านอาจได้รับผลจากราคาที่ดิน ต้นทุนก่อสร้าง ดอกเบี้ย เครดิต Demand ในพื้นที่ Supply กฎการใช้ที่ดิน และภาวะเศรษฐกิจ
เก็บเงินสดอย่างเดียวทำให้จนลงหรือไม่ ?
ไม่จำเป็น เงินสดมีประโยชน์เรื่องสภาพคล่องและความแน่นอนในระยะสั้น แต่ในระยะยาวควรพิจารณาว่ากำลังซื้อของเงินเปลี่ยนไปอย่างไร รวมถึงความเสี่ยงของทางเลือกในทรัพย์สินอื่น ๆ ด้วย
คนมี Asset รวยเร็วกว่าคนไม่มี Asset จริงหรือ ?
ไม่จริงเสมอไป เพราะว่า Asset สามารถเพิ่มหรือลดมูลค่าได้ และแต่ละประเภทมีความเสี่ยงที่แตกต่างกัน แต่ถ้าราคาสินทรัพย์บางประเภทเพิ่มเร็วกว่ารายได้ คนที่ถือสินทรัพย์นั้นอยู่แล้วก็อยู่ในสถานะต่างจากคนที่กำลังเก็บเงินเพื่อซื้อคนละขั้ว
Bitcoin ทำให้เรารวยได้หรือไม่ ?
ไม่มีสินทรัพย์ใดรับประกันว่าจะทำให้เรารวย และตัว Bitcoin เองก็มีความผันผวนและความเสี่ยงสูง สิ่งที่น่าสนใจสำหรับชุดบทความนี้ไม่ใช่การรับประกันผลตอบแทน แต่คือการศึกษาว่า Bitcoin มีกฎเกณฑ์การออกเงินและคุณสมบัติทางการเงินแตกต่างจากระบบอื่นอย่างไร
แล้วเราต้องรวยแค่ไหนถึงจะเรียกว่ารวย ?
ผมก็เคยมีคำตอบในหัวของตัวเองคือ
มีเงินเยอะ ๆ เข้าไว้แหละ เพราะว่ายิ่งมีเยอะก็ยิ่งดี อุ่นใจ ปลอดภัยกว่า
ฟังดูไม่ผิดครับ ผมเคยคิดแบบนั้นจริง ๆ
แต่พออายุมากขึ้นผมเริ่มไม่แน่ใจกับประโยคด้านบนเสียแล้ว
เพราะบางคนมีเงินเยอะมาก
แต่ก็หยุดทำงานไม่ได้เช่นกัน มันเหมือนกับอิสรภาพมันหายไปเมื่อมีภาระผูกพันมากขึ้น ซึ่งความรับผิดชอบมันก็จะตามมาเมื่อเรามีเงินเดือนที่มากขึ้น มีตำแหน่งงานที่สูงขึ้น มันก็ยิ่งทำให้เรารู้สึกห่างไกลจากคำว่าอิสรภาพมากขึ้นไปอีก
บางคนมีบ้านหลังใหญ่
แต่เป็นหนี้แทบทั้งหลัง
บางคนมีรายได้ไม่ได้สูงมาก
แต่มีเวลา
ไม่มีหนี้
มีบ้านอยู่
มีอาหารดี ๆ กิน
และถ้าพรุ่งนี้ไม่อยากทำงาน
ก็สามารถบอกได้ว่า
ไม่ทำแม่งละ วันนี้ขอหยุดพักผ่อนแล้วกัน
ผมไม่รู้ว่าแบบไหนเรียกว่ารวยกว่า
แต่ผมเริ่มรู้สึกว่า
คำถามว่า ทำไมรวยยาก ?
อาจมีอีกคำถามซ่อนอยู่ข้างใน
จริง ๆ แล้วสิ่งที่เราพยายามสะสมมาตลอดชีวิตคือเงิน…
หรือคืออิสระในการเลือกว่าจะเอาเวลาที่เหลือของชีวิตไปทำอะไร ?