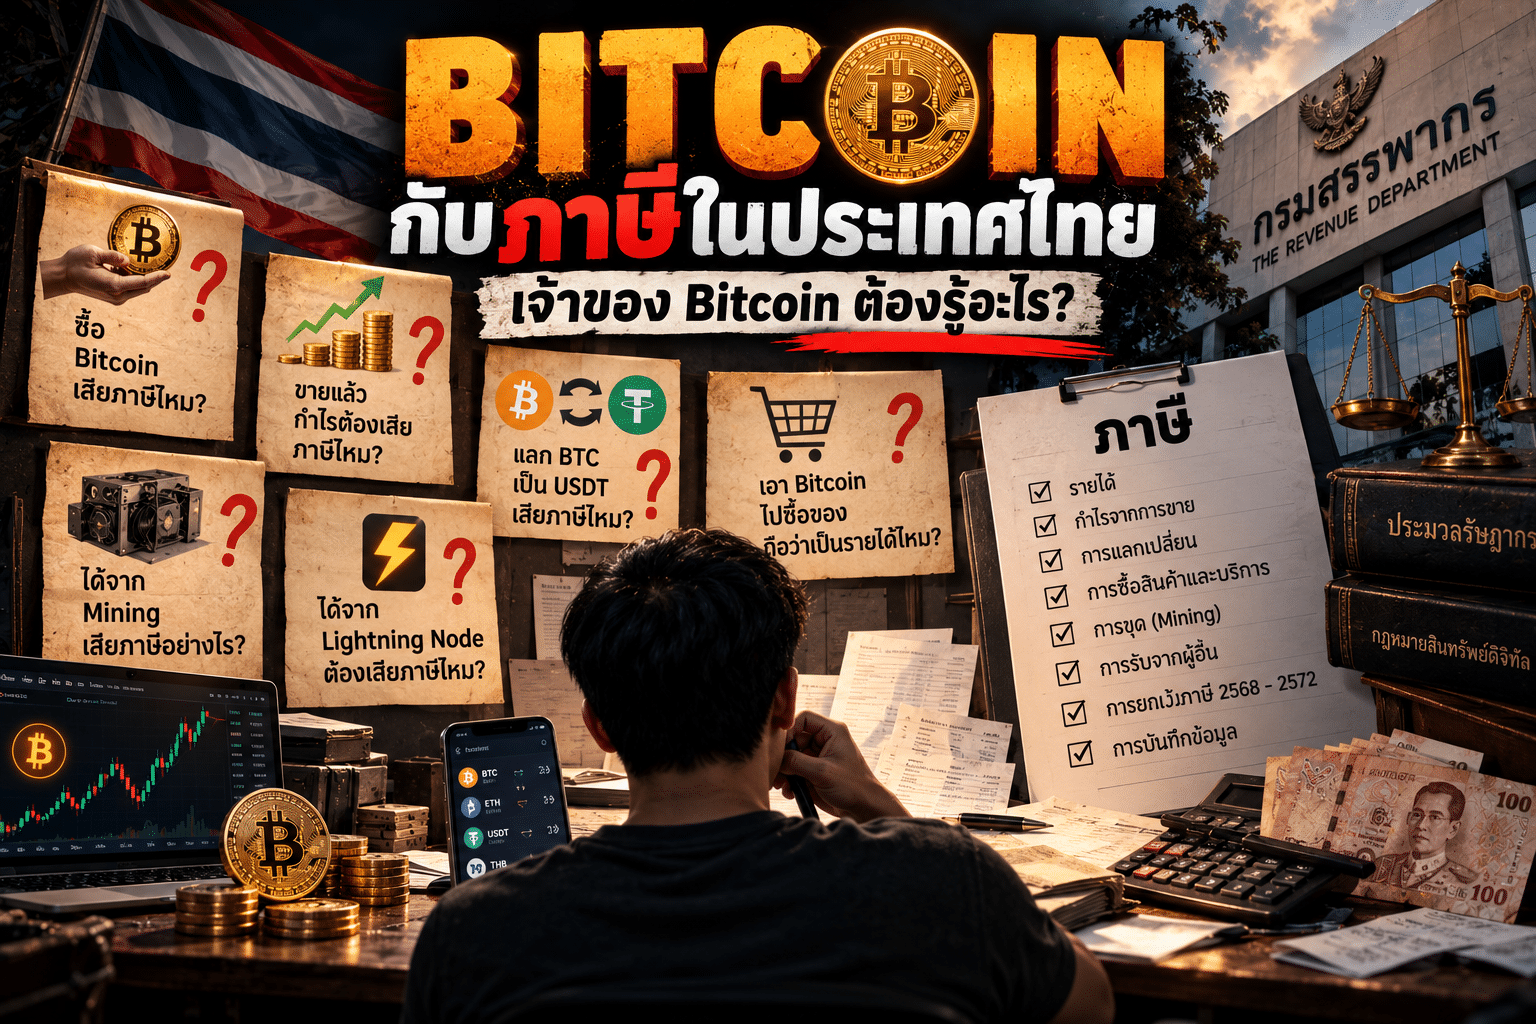
ภาษี Bitcoin ในประเทศไทย: เจ้าของ Bitcoin ต้องรู้อะไร ?
ผมคิดว่านี่เป็นบทความเดียวของผมที่คุณไม่ควรเข้ามาอ่านมากที่สุดแล้ว เพราะว่าผมไม่ชอบบทความนี้เอาเสียเลย แต่ผมจะเขียนทิ้งไว้เพื่อให้ SEO มันได้ Run ในรูปแบบของ Cluster ก็เท่านั้นเอง ซึ่งเอาเข้าจริง ๆ แล้วคุณไม่จำเป็นต้องอ่านมันก็ได้ อ่ะ…ว่าวแล้วก่าปายยยยยย
ภาษี Bitcoin เป็นเรื่องที่ตอนแรกผมคิดว่าน่าจะตอบคำถามได้อย่างง่ายดาย
เพราะว่าในหัวของผมนั้นมีแค่ ซื้อ Bitcoin มาจากนั้นเราเอาไปขายแล้วได้กำไร
ก็คงเสียภาษี…
ใช่มะ ?
แต่เดี๋ยวก่อนนะ…
สมมุติว่าผมซื้อ Bitcoin จำนวน 1 BTC มาตอนราคา 1,000,000 บาท
แล้วอีกสองปีต่อมา Bitcoin ราคาพุ่งขึ้นเป็น 3,000,000 บาท
แต่ผมยังไม่ได้ขายออกไป
ผมแค่เปิด Wallet แล้วนั่งอมยิ้มอยู่คนเดียวอย่างนั้น
คำถามก็คือ…
ผมมีรายได้ 2 ล้านบาทแล้วหรือยัง ?
แล้วถ้าผมขาย BTC เป็นเงินบาทล่ะ ?
แล้วถ้าผมไม่ได้ขาย BTC เป็นบาทล่ะ ? แต่ผมเอา Bitcoin จำนวนนี้ไปแลก BTC → USDT ล่ะ?
แล้วถ้าผมเอา Bitcoin ไปซื้อคอมพิวเตอร์ ?
แล้วถ้า Bitcoin นั้นไม่ได้มาจากการซื้อ แต่ผมได้มาจากการ Mining ล่ะ ?
หรือผมรัน Bitcoin Lightning Node แล้วได้ Routing Fee มาเป็นหน่วย sat ล่ะ ?
แล้วถ้าผมขาย Bitcoin ที่ผมมีผ่าน Exchange ที่ได้รับใบอนุญาตในประเทศไทยล่ะ ?
แล้วถ้าผมขาย Bitcoin ที่ผมมีผ่าน Exchange ที่อื่นล่ะ ? แบบต่างประเทศอะไรงี้ ?
ภาษีเหมือนกันไหม?
เอาละไง
แค่คำถามว่า
“Bitcoin เสียภาษีไหม?”
ดูเหมือนจะตอบด้วยคำว่า
เสีย / ไม่เสีย
ไม่ได้เสียแล้ว
1. ก่อนคุยเรื่องภาษี Bitcoin เราแยกการ “ถือ” กับ “มีรายได้” ออกจากกันก่อน
กลับไปที่ Bitcoin จำนวน 1 BTC ของผม
ผมได้ซื้อมา 1 ล้านบาท
วันนี้ตลาดตีราคาให้ Bitcoin ของผมมีราคาอยู่ที่ 3 ล้านบาท
ดังนั้นตัวเลขใน Portfolio ของผมก็เขียวปี๋จนแสบตา
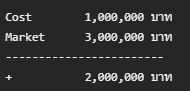
แต่ผมยังถือ Bitcoin ก้อนเดิมอยู่
สิ่งที่เกิดขึ้นคือ ราคาตลาดของทรัพย์สินเปลี่ยนไป
พอถึงตรงนี้เราจะต้องแยกมันออกจากกัน ระหว่างเหตุการณ์ที่เกิดการโอน การขาย หรือการได้รับผลประโยชน์ที่กฎหมายภาษีนำมาพิจารณา
ไม่อย่างนั้นเราจะเผลอคิดไปว่า
No!!! น้องชาย
มันไม่ได้ง่ายแบบนั้น
และในทางกลับกัน การที่เงินยังไม่วิ่งเข้าไปในบัญชีธนาคารก็ไม่ได้แปลว่าไม่มีประเด็นภาษี
เพราะ Bitcoin นั้นสามารถถูก โอน แลก หรือใช้เป็นสิ่งตอบแทน ได้โดยไม่จำเป็นต้องกลายเป็นเงินบาทเลยแม้แต่น้อย
ซึ่งการถือ Bitcoin เองก็มีรายละเอียดที่ว่า สิ่งที่ Wallet แสดงให้เราเห็นตัวเลข Balance นั้น แท้จริงแล้วมันเกิดมาจาก UTXO ที่เราสามารถ Spend ได้ ก็เท่านั้นเอง มันไม่ได้มีการรวมยอดเหมือนในระบบ Banking ปัจจุบัน อีตรงจุดนี้แหละที่มันทำให้ Bitcoin นั้นมีความสามารถในการแยกบัญชีหรือแยกกระเป๋ายิบ ๆ ย่อย ๆ ได้คล่องตัวกว่า Book Bank มากมายนัก
นี่คือจุดที่เรื่องราวของมันเริ่มสนุกซะแล้วสิ (สนุกมึงคนเดียวเถอะ)
2. ภาษี Bitcoin คิดอย่างไรเมื่อขายได้กำไร ?
ในประเทศไทยตอนนี้มีแต่คนงวยงงกันอย่างหนักหน่วงว่าขาย Bitcoin ได้กำไร แล้วภาษีคิดจากอะไร ?
ผมสมมุติแบบง่าย ๆ ที่สุดก่อนละกัน
ผมซื้อ
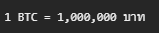
แล้วขาย
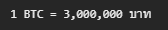
ส่วนต่างคือ
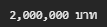
ในระบบภาษีของประเทศไทยนั้น มันจะคิดจากผลประโยชน์ที่เกิดจากการโอน cryptocurrency หรือ digital token แล้วตีราคาเป็นเงินได้ที่เกินกว่าที่ลงทุน นับว่าเสียภาษีหมด และแบบภาษีของกรมสรรพากรเองก็ยังมีช่องสำหรับ gains from transfer of cryptocurrencies or digital tokens which is not exempt income.
ซึ่งอีตรงคำว่า
which is not exempt income
สำคัญมากนะครับ มันแปลว่า “ที่ไม่ได้รับการยกเว้น”
แต่….ให้เราไปดูว่าตั้งแต่ปี 2568 นั้นมีอะไรที่เปลี่ยนไป ?
3. เดี๋ยวนะ…กำไรจาก Bitcoin ตอนนี้ยกเว้นภาษีเหรอ ?
ตรงนี้แหละที่บทความภาษี Bitcoin เก่า ๆ บน Internet อาจทำให้เรางงได้ เนื่องจากว่า
กฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) เพิ่มข้อยกเว้นสำหรับการรับผลประโยชน์จากการโอน cryptocurrency หรือ digital token บางกรณี โดยมีผลบังคับใช้ตั้งแต่
1 มกราคม 2568
ถึง
31 ธันวาคม 2572
ซึ่งเวลาที่เค้าจะประกาศอะไรเนี่ย ให้มาดูตรงนี้ กฏกระทรวง เผื่อไว้ในวันที่บทความของผมเก่าไปในบางครั้ง
พออ่านถึงตรงนี้แล้ว Bitcoiner หลายคนอาจลุกขึ้นเปิดเบียร์แล้ว
เดี๋ยวก่อน…เย็นไว้…พ่อหนุ่ม
อ่านต่อก่อนดิวะ
เพราะกฎหมายไม่ได้เขียนว่า
กำไร Bitcoin ทุกชนิดบนโลกได้รับยกเว้นภาษี
เพราะเงื่อนไขสำคัญอยู่ที่ การโอนเกิดขึ้นที่ไหนและผ่านใคร ?
4. คำว่า “ผ่านผู้ให้บริการที่ได้รับอนุญาต” สำคัญมากโข
ข้อความของกฎกระทรวงครอบคลุมผลประโยชน์จากการโอน cryptocurrency หรือ digital token ที่เกิดขึ้น
ในศูนย์ซื้อขายสินทรัพย์ดิจิทัล
หรือ
ผ่านนายหน้าซื้อขายสินทรัพย์ดิจิทัล
หรือ
โอนให้แก่ผู้ค้าสินทรัพย์ดิจิทัล
ที่ได้รับอนุญาตตามกฎหมายว่าด้วยการประกอบธุรกิจสินทรัพย์ดิจิทัล
อีตรงนี้แหละที่ทำให้ประโยคที่ว่า
“ประเทศไทยยกเว้นภาษีคริปโต 5 ปี”
มันกว้างจนเกินไป
และสิ่งที่เราต้องถามจริง ๆ ก็คือ
ธุรกรรมของผมเข้าเงื่อนไขที่กฎหมายยกเว้นหรือเปล่าวะ ?
ซึ่งนี่มันเป็นคนละคำถามกันเลย
5. แล้ว Exchange คืออะไรก็ได้หรือเปล่า ?
เราไม่ควรตีความแบบนั้นนะ
เพราะในประกาศของกฏกระทรวงนั้นใช้ภาษาทางกฏหมายที่ผูกกับ ผู้ประกอบธุรกิจสินทรัพย์ดิจิทัลที่ได้รับอนุญาต
ซึ่ง ก.ล.ต. ไดเแยกประเภทผู้ประกอบธุรกิจสินทรัพย์ดิจิทัลไว้หลายประเภท เช่น Digital Asset Exchange, Broker, Dealer, Fund Manager, Advisory Service และ Custodial Wallet Provider
แต่ข้อยกเว้นภาษีที่เรากำลังพูดถึงอยู่นี้ไม่ได้เขียนรวมผู้ประกอบธุรกิจทุกประเภทแบบเหมา ๆ นะจ๊ะ
มันระบุ Exchange / Broker / Dealer ตามเงื่อนไขของกฎหมายแบบจิ้มทีละ Company
เพราะฉะนั้นเวลาที่เราใช้งาน Exchange หรือ Service ไหนแล้วดันไปถามว่า
อันนี้ยกเว้นภาษีไหม ?
อย่าดูแค่ Logo
อย่าดูแค่ว่ามี App ภาษาไทย
อย่าดูแค่ว่าฝากเงินบาทได้
ต้องดูว่า นิติบุคคลและประเภทใบอนุญาตที่เกี่ยวข้องกับธุรกรรมนั้นเข้าเงื่อนไขหรือไม่ ?
ไงล่ะ ทีนี้กูเริ่มปวดหัวแล้ว
6. แล้วถ้าผม Swap BTC → USDT ล่ะ?
เรามาเสริมความปวดหัวเข้าไปอีกขั้นซึ่งอันนี้เริ่มเป็นเหตุผลว่าทำไมผมไม่อยากเขียนบทความทำนองว่า
“ขาย Bitcoin เป็นเงินบาทแล้วค่อยนำไปคิดภาษี”
เพราะ Bitcoin ไม่จำเป็นต้องแลกกลับเป็นเงินบาทก่อนด้วยซ้ำ เนื่องจากว่า Bitcoin มันสามารถเอาไปทำการ โอนหรือแลก ได้โดยตรง
สมมุติ
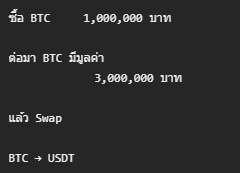
ในโลกของ Blockchain ไม่มีเงินบาทโผล่มาซักแอ๊ะเลย
แต่ในโลกภาษีนั้น คำถามไม่ได้จบแค่ว่า
เงินเข้าธนาคารหรือยัง?
เราต้องดู ลักษณะของธุรกรรม มูลค่าที่เกี่ยวข้อง และข้อยกเว้นที่ใช้ได้
และโดยเฉพาะในช่วงปี 2568 – 2572 ต้องดูด้วยว่าการโอนนั้นเข้าเงื่อนไขของกฎกระทรวงฉบับที่ 399 หรือไม่ ?
นี่เป็นเหตุผลว่าการเก็บ Transaction History นั้นสำคัญกว่าการจดจำเพียงแค่ว่า
ผมน่าจะซื้อประมาณล้านนึงมั้งครับ…
7. แล้วถ้าเอา Bitcoin ไปซื้อของล่ะ?
อันนี้สนุกกว่าเดิม (สนุกอีกแล้วหรอ ?)
สมมุติว่าผมซื้อ Bitcoin มาในราคา
100,000 บาท
ต่อมามันมีมูลค่าเพิ่มขึ้นเป็น
300,000 บาท
แล้วผมไม่ได้ขายเป็นเงินบาทเลยแม้แต่น้อย
แต่ผมดันเอา BTC ไปซื้อคอมพิวเตอร์
ในหัวผมอาจคิดว่า
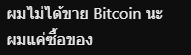
แต่ในเชิงเศรษฐกิจ ผมได้เอาทรัพย์สินหนึ่งออกไปแลกกับทรัพย์สินหรือบริการอีกอย่างหนึ่งแล้วนะ
ดังนั้นอย่าใช้ Rule ง่าย ๆ ว่า
“ไม่แลกเป็นเงินบาท = ไม่มีภาษี”
โดยเฉพาะเมื่อข้อยกเว้นปัจจุบันเขียนเงื่อนไขเกี่ยวกับการโอนผ่าน Exchange/Broker/Dealer ที่ได้รับอนุญาตเท่านั้น แต่ไม่ได้เขียนว่า Bitcoin ทุกการใช้จ่ายในทุก ๆ บริบทนั้นได้รับยกเว้นทั้งหมด
กรณีที่คุณใช้ Bitcoin ซื้อสินค้าโดยตรงจึงต้องดูข้อเท็จจริงของธุรกรรมจริง ไม่ควรเอาข้อยกเว้นของการซื้อขายผ่านผู้ประกอบธุรกิจที่ได้รับอนุญาตไปครอบแบบอัตโนมัติ แต่ผมบอกได้เลยว่าในระดับ Protocol สิ่งที่เกิดขึ้นก็คือ Bitcoin Transaction ที่ใช้ UTXO เดิมเป็น Input และสร้าง Output ใหม่ให้ผู้รับ ซึ่งมันจะทำให้เกิดการหลบซ่อนได้ง่ายมาก ๆ หากคุณเข้าใจระบบการทำงานของ Bitcoin อย่างลึกซึ้ง
8. แล้ว Bitcoin ที่ได้จากการ Mining ล่ะ?
อ่าห์…..ทีนี้เปลี่ยนสถานการณ์ไปอีกแบบ
มาคราวนี้ผมไม่ได้ซื้อ Bitcoin จาก Exchange ละนะ
ผมมีเครื่อง ASIC อยู่ที่บ้าน
ผมทำการเสียบปลั๊กไฟให้มันแล้วทำการเปิดเครื่อง
แล้วผมก็จ่ายค่าไฟให้กับการไฟฟ้า
ผมก็ขุดไปเรื่อย ๆ
แล้วผมก็ได้รับ Bitcoin วิ่งเข้าไปใน Wallet ของผมโดยตรงเลย
ทีนี้คำถามเรื่องภาษีก็เปลี่ยนไปในทันที
เพราะเราไม่ได้เริ่มจาก
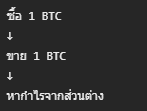
แต่เริ่มจาก
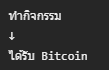
และกิจกรรมนี้จึงไม่ควรถูกยัดเข้าไปในคำว่า
กำไรจากการขาย Bitcoin ได้รับยกเว้นภาษี
หากเรา Refer ถึงกฎกระทรวงฉบับที่ 399 ที่เรากำลังพูดถึงใช้กับ ผลประโยชน์จากการโอน cryptocurrency หรือ digital token ตามเงื่อนไขที่กำหนด
มันไม่ได้พูดว่า
รายได้ทุกชนิดที่ได้รับเป็น Bitcoin ตั้งแต่การ Mining ไปจนถึงการได้รับเงินเดือนเป็น Bitcoin ได้รับยกเว้นภาษีทั้งหมด
ดังนั้น Bitcoin ที่ได้จากการ Mining นั้นเราจะต้องมาวิเคราะห์ ที่มาของรายได้ แยกออกจากกำไรอีตอนขาย Bitcoin ในภายหลังอีกทีนึง ซึ่งจะซับซ้อนหน่อยแหละ
เพราะนี่มันเป็นคนละ Event กัน
ถ้าอยากเข้าใจว่า Bitcoin ที่ Miner นั้นได้มาจากไหน ? คูรก็ลองย้อนไปดูว่า Bitcoin Mining และ Coinbase Transaction ทำงานอย่างไร
9. แล้ว Lightning Node Fee ล่ะ?
อันนี้หลาย ๆ คนน่าจะมีคำถามกับ FreeMarket.place มากกว่าเว็บ Exchange ขาย Bitcoin ทั่ว ๆ ไปอย่างแน่นอน
อ่ะ…สมมุติว่าผมรัน Lightning Node เป็นของตัวเอง
ผมมีการเปิด Channel ไว้มากมายหลายท่อ
ทีนี้ก็จะมี Payment วิ่งผ่าน Lightning Node ของผม
แล้ว Node ของผมก็จะได้ Routing Fee เป็นค่าตอบแทน
เช่น
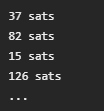
และคำถามมันไม่ใช่แค่
Bitcoin ราคาขึ้นแล้วนี่นา ผมได้ Capital Gain ไหม ? เสียภาษีไหม ?
เพราะ sats เหล่านี้เกิดจากการให้ Routing Liquidity / Routing Activity ของ Node
ซึ่งมันจึงมีข้อเท็จจริงต่างจาก
ซื้อ BTC → ถือ → ขาย
อ่ะ…งงแดกอีกแล้วครับท่าน
ผมไม่อยากฟันธงจากกฎการยกเว้น Capital Gain Tax ว่า Routing Fee ทั้งหมดนั้นได้รับยกเว้นภาษี เพราะตัวบทที่เราตรวจสอบนั้นพูดถึงแค่ ผลประโยชน์จากการโอน cryptocurrency หรือ digital token ตามช่องทางที่กำหนด ไม่ได้ประกาศยกเว้นรายได้ทุกประเภทที่ denominated เป็น BTC
ถ้า Node ของเรามีรายได้จริงที่มีนัยสำคัญ ฉะนั้นการแยก Record ของ Routing Fee ออกจาก Capital Gain จึงเป็นเรื่องที่สมเหตุสมผลมาก
Routing Fee เกิดขึ้นจากการส่ง Payment ผ่าน Node หลาย ๆ Node ใน Bitcoin Lightning Network ไม่ใช่จากการขาย Bitcoin ที่เราซื้อมาแต่อย่างใด
คุณเริ่มเห็นหรือยังว่าเรื่องราวของภาษี Bitcoin นั้นมี Detail ที่มากมายกว่าที่เราคิดไว้เยอะเลย แล้วแต่ละอย่างนั้นก็ชวนปวดหัวทั้งนั้น
10. แล้วถ้าเรารับเงินเดือนเป็น Bitcoin ล่ะ ?
สมมุติบริษัท Emsane จ่ายเงินเดือนให้ผมเป็นจำนวน 0.05 BTC ต่อเดือน
ทีนี้ผมก็พูดว่า
นี่ไม่ใช่ Logic ที่ควรใช้เลยนะครับ
สิ่งที่ต้องถามต่อก็คือว่า
ผมได้รับ Bitcoin จำนวนนี้มาจากอะไร?
ถ้า Bitcoin เป็นค่าตอบแทนจากการทำงาน ประเด็นต้นทางคือ รายได้จากการทำงาน
มันไม่ใช่แค่ทรัพย์สินนั้นชื่อ Bitcoin
แต่มันเหมือนกับบริษัทจ่ายค่าจ้างเป็นทองคำนั่นแหละ
ซึ่งทองคำไม่ได้เสกให้ค่าจ้างที่บริษัทจ่ายมาหายไปจากโลกของภาษี
และโลกของ Bitcoin ก็เช่นเดียวกัน
ดังนั้นนี่เป็นหลักคิดที่ผมว่ามีประโยชน์มากก็คือ :
อย่าดูแค่ว่าเราได้รับ Bitcoin มา — แต่ให้ดูว่าเราได้รับมันเพราะอะไร ?
ไม่ว่าจะเป็นวิธีการ
- Mining
- Salary
- ขายสินค้า
- ให้บริการนวดกะปู๋
- Capital Gain
- Routing Fee
ซึ่งแต่ละอย่างมีข้อเท็จจริงที่ไม่เหมือนกัน
11. แล้ว Self-Custody เกี่ยวกับภาษีไหม?
ตรงนี้ผมอยากแยกเรื่อง Bitcoin Protocol ออกจากเรื่องภาษีให้ชัดเจนนะครับ เนื่องจากระบบ Blockchain ของ Bitcoin นั้นรู้ว่า Transaction ถูกต้องตาม Consensus Rules หรือไม่ ? แต่มันไม่ได้รู้ว่าในโลกจริง Transaction นั้นคือการขาย การให้ หรือการโยกย้ายทรัพย์สินของตัวเอง
สมมุติผมซื้อ Bitcoin ผ่าน Exchange
แล้ว Withdraw ไปยัง Hardware Wallet ของตัวเอง
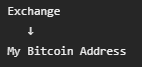
หากพูดในระดับ Detail ของ Bitcoin นั้นแปลว่าเรากำลังสร้าง Transaction และย้าย UTXO ไปยัง Spending Condition ที่ Wallet ของเราควบคุมอยู่
แต่การเห็น Bitcoin Transaction บน Blockchain เพียงอย่างเดียวไม่ได้บอกบริบททางเศรษฐกิจทั้งหมด
มันอาจเป็น
- การขาย
- การซื้อ
- การโอนให้เพื่อนหรือเมียน้อย
- การจ่ายสินค้า
- การโยกย้ายระหว่าง Wallet ของตัวเอง
- หรือ Consolidate UTXO
แน่นอนว่า Blockchain มันจะเห็นทุก ๆ Transaction
แต่มันไม่ได้มีช่องให้คุณเลือกว่า
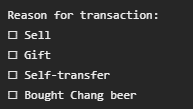
ดังนั้น Transaction History อย่างเดียวบางครั้งก็ยังไม่พอ
ฉะนั้นแล้ว บริบทของ Transaction ก็สำคัญ
ซึ่งการ Withdraw Bitcoin ออกจาก Exchange ไปยัง Wallet ที่เราควบคุม Private Key เอง คือแนวคิดของ Bitcoin Self-Custody นั่นเอง และยิ่งคุณยิ่งเก็บเอง ยิ่ง Self-Custody มากขึ้นเท่าไร สรรพากรก็จะ Track ภาษีของคุณได้ยากมากขึ้นเท่านั้น
12. นี่คือเหตุผลที่เราจะต้องเก็บ Record
เหล่าบรรดา Bitcoiners ชอบพูดว่า
Don’t trust, แต่จง verify.
เรื่องภาษีก็คล้ายกันแบบตลก ๆ ขำ ๆ
Don’t remember. แต่จง Record.
อย่างน้อยข้อมูลที่ผมต้องเก็บก็คือ
- วันที่ซื้อ
- จำนวน BTC ที่ได้มา
- ราคาที่ซื้อ
- ค่าธรรมเนียมที่เสียไป
- Exchange อะไร Platform อะไร
- วันที่ขายหรือแลกมันออกไป
- สินทรัพย์ที่ได้รับกลับมาเป็นอะไร ?
- มูลค่าที่เกี่ยวข้อง
- Transaction ID (ถ้ามี)
- Statement จาก Exchange
- และเหตุผลของการทำ Transaction ใหญ่ ๆ
เพราะในอีกสามปีข้างหน้า ถ้าเปิด Wallet แล้วเห็น
0.03728491 BTCมันเป็นไปไม่ได้เลยที่ผมจะจำได้ว่า อ๋อ… อันนี้ซื้อวันที่ 14 มิถุนายนตอนตีสอง ราคาเท่านั้น Fee เท่านี้
เพราะในปี ๆ นึงเราทำธุรกรรมกันเป็นร้อย ๆ พัน ๆ ครั้ง
ฉะนั้นแล้วเราจะต้องจดให้หมดโดยเฉพาะเรื่อง ภาษี Bitcoin เพราะต้นทุน วันที่ซื้อ วันที่ขาย และที่มาของ Bitcoin แต่ละก้อน อาจมีความหมายเวลาต้องย้อนกลับมาดู Transaction หลายปีให้หลัง
13. แล้วกฎที่ยกเว้นปี 2568–2572 หมายความว่าเราไม่ต้องเก็บข้อมูลแล้วไหม ?
บ่อแม่นเด้อ…..ตรงกันข้ามเลย
เพราะเมื่อมีข้อยกเว้นที่มี เงื่อนไข แล้ว
การ Record ยิ่งสำคัญเข้าไปใหญ่
ถ้าวันหนึ่งเราต้องอธิบายให้เจ้าหน้าที่สรรพากรฟังว่า Transaction นี้ได้รับยกเว้นเพราะอะไร สิ่งที่จะช่วยเราไม่ใช่ความทรงจำที่ว่า
“ผมคิดว่าตอนนั้นขายผ่าน Exchange ไทยนะ”
แต่สิ่งที่คุณต้องโชว์ก็คือข้อมูลจริง
กฎหมายปัจจุบันกำหนดช่วงเวลาของเงินได้ไว้ตั้งแต่ 1 มกราคม 2568 ถึง 31 ธันวาคม 2572 และจำกัดช่องทางการโอนตามที่กฎหมายกำหนด
ดังนั้นคำว่า
Exempt
ไม่ได้แปลว่า
Forget everything
นะจ๊ะสาววววว
14. ภาษี Bitcoin ไม่ได้มีคำตอบเดียวสำหรับทุกคน
ลองดูคนห้าคน
A –> ซื้อ BTC แล้วถือเฉย ๆ
B –> ซื้อ BTC แล้วขายทำกำไรผ่าน Exchange ที่เข้าเงื่อนไขได้รับการยกเว้น
C –> ขุด Bitcoin ด้วย ASIC
D –> ได้รับ Bitcoin เป็นค่าจ้าง
E –> รัน Lightning Node แล้วได้รับ Routing Fee
คุณจะเห็นได้ว่าทุกคนมี Bitcoin ด้วยกันทั้งหมดทั้งมวล
แต่ Economic Event คนละเรื่องกัน
ถ้าเราเริ่มจากคำถามที่ว่า
มี Bitcoin ไหม ?
แล้วใช้คำตอบที่เหมือน ๆ กันแล้วล่ะก็
มันทำให้เราพลาด Context ไปเกือบทั้งหมดเลยนะ
ซึ่งคำถามที่ดีกว่านั้นก็คือ
Bitcoin ก้อนนี้มาจากไหน ? และเกิดอะไรขึ้นกับมัน ?
15. สิ่งที่กฎหมายปี 2568 เปลี่ยนแปลงไป
ผมว่าตรงนี้น่าสนใจนะ
เพราะประเทศไทยไม่ได้เปลี่ยน Bitcoin Protocol เลยแม้แต่น้อย
ประเทศไทยไม่ได้เปลี่ยน Supply ของ Bitcoin
ประเทศไทยไม่ได้เปลี่ยนระบบการ Mining
ประเทศไทยไม่ได้เปลี่ยนพื้นฐาน UTXO
สิ่งที่ประเทศไทยเปลี่ยนคือ
Tax Treatment ของ Economic Event บางประเภท
กฎกระทรวงฉบับที่ 126 ถูกออกในบริบทของมาตรการเพื่อส่งเสริมการเป็น Digital Asset Hub และกรมสรรพากรเผยแพร่กฎหมายที่งดเว้นข้อบังคับดังกล่าวในเดือนกันยายน 2568
สำหรับคนที่เป็นเจ้าของ Bitcoin ความแตกต่างนี้สำคัญมาก
เพราะมันทำให้เราหยุดถามว่า
Bitcoin เสียภาษีไหม ?
แล้วเราจะเริ่มถามตัวเองว่า
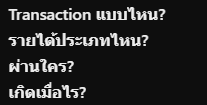
พอถามแบบนี้ เรื่องที่ดูมั่วตอนแรกเริ่มแยกออกเป็นชิ้น ๆ ได้ละ
FAQ — ภาษี Bitcoin
ถือ Bitcoin เฉย ๆ ต้องเสียภาษีไหม ?
การที่ราคาตลาดของ Bitcoin ที่ถืออยู่เพิ่มขึ้นไม่ควรถูกเหมารวมกับการได้รับผลประโยชน์จากการโอนในทันที ประเด็นภาษีต้องดูว่าเกิด Economic Event อะไรขึ้นบ้าง เช่น การขาย การโอน การแลก หรือการได้รับ Bitcoin เป็นรายได้
ภาษี Bitcoin : กำไรจากการขายได้รับยกเว้นหรือไม่ ?
ตั้งแต่ 1 มกราคม 2568 ถึง 31 ธันวาคม 2572 มีกฎยกเว้นสำหรับผลประโยชน์จากการโอน cryptocurrency หรือ digital token ที่เข้าเงื่อนไข โดยการโอนต้องเกิดในศูนย์ซื้อขาย ผ่านนายหน้า หรือให้แก่ผู้ค้าที่ได้รับอนุญาตตามกฎหมายที่เกี่ยวข้อง ไม่ใช่การยกเว้น Bitcoin ทุกธุรกรรมโดยไม่มีเงื่อนไข หากคุณอยากดูลายละเอียดสามารถเข้าไปดูได้ที่เว็บของกรมสรรพากรได้เลย
แลก BTC เป็น USDT ต้องดูเรื่องภาษีไหม?
ควรดู เพราะการไม่มีเงินบาทเข้าบัญชีไม่ได้ทำให้ประเด็นภาษีหายไปโดยอัตโนมัติ ต้องพิจารณาลักษณะการโอน/แลก มูลค่า และว่าธุรกรรมนั้นเข้าเงื่อนไขยกเว้นหรือไม่
Bitcoin Mining ได้รับยกเว้นภาษีตามกฎปี 2568–2572 หรือไม่?
ไม่ควรสรุปเช่นนั้นจากกฎกระทรวงฉบับที่ 399 เพราะข้อยกเว้นดังกล่าวกล่าวถึงผลประโยชน์จาก การโอน cryptocurrency/digital token ตามช่องทางที่กำหนด ไม่ได้ระบุว่ารายได้ทุกประเภทที่ได้รับเป็น Bitcoin ได้รับยกเว้น
Lightning Routing Fee เสียภาษีไหม?
Routing Fee มีข้อเท็จจริงต่างจาก Capital Gain จากการซื้อแล้วขาย Bitcoin จึงควรแยกบันทึกและพิจารณาตามลักษณะรายได้จริง โดยเฉพาะหากเราเริ่มมีจำนวนมากๆแล้วมีมูลค่ามันเยอะแบบมีนัยสำคัญ
โอน Bitcoin จาก Exchange ไป Hardware Wallet ของตัวเองเสียภาษีไหม ?
อย่าตัดสินจาก Blockchain Transaction อย่างเดียว การย้ายสินทรัพย์ระหว่าง Wallet ที่เจ้าของคนเดิมควบคุมกับการขายหรือโอนให้บุคคลอื่นเป็นข้อเท็จจริงคนละแบบ ควรเก็บหลักฐานว่าเป็น Self-transfer ให้ชัดเจน
ควรเก็บข้อมูล Bitcoin อะไรไว้บ้าง ?
ควรเก็บข้อมูลที่ช่วยอธิบายที่มา ต้นทุน และการเคลื่อนไหวของ Bitcoin เช่น วันที่ จำนวน ราคา ค่าธรรมเนียม Platform, Statement, Transaction ID และรายละเอียดว่าธุรกรรมนั้นเกิดจากอะไร
สุดท้ายแล้ว สรรพากรมองเห็นอะไร ?
ตอนเริ่มบทความ ผมถามคำถามที่ง่ายมาก ๆ นั่นก็คือ
ผมซื้อ Bitcoin ล้านหนึ่ง
วันนี้มันสามล้าน
ผมมีรายได้หรือยัง ?
แต่พอเดินมาถึงตรงนี้ ผมเริ่มรู้สึกว่าคำถามแรกของผมผิดตั้งแต่ต้น
เพราะผมพยายามถามว่า
Bitcoin เสียภาษีไหม ?
เหมือน Bitcoin ทุกก้อนมีป้ายติดอยู่ข้างหลังว่า
Taxableหรือ
Tax Freeแต่ระบบ Bitcoin มันไม่รู้จักภาษี
และ Node ไม่รู้จักกรมสรรพากร
ส่วน Miner ไม่รู้ว่าเจ้าของ Address เป็นคนไทยหรือคนญี่ปุ่น
แถม Blockchain ไม่รู้ว่า Transaction หนึ่งคือการขาย การซื้อกาแฟ การให้ของขวัญ หรือผมย้ายเงินจากกระเป๋าซ้ายไปกระเป๋าขวาของตัวเอง
แต่ระบบ Bitcoin มันรู้แค่เพียงว่า
Transaction ถูกต้องตามกฎไหม ?
Signature ถูกไหม ?
UTXO นี้ Spend ได้ไหม ?
Output ใหม่คืออะไร ?
ส่วนคำว่า
รายได้
กำไร
ค่าจ้าง
การขาย
การให้บริการ
ได้รับยกเว้น
เป็นสิ่งที่โลกของกฎหมายเอามาวางทับบน Economic Activity อีกชั้นหนึ่ง
และพอผมเห็นสอง Layer นี้แยกออกจากกัน
คำถามที่น่าสนใจสำหรับผมเลยไม่ใช่
“Bitcoin เสียภาษีไหม?”
แต่กลายเป็น…
ถ้า Blockchain เห็นแค่ Transaction แต่กฎหมายต้องรู้ว่า Transaction นั้น “หมายความว่าอะไร” สุดท้ายแล้วใครเป็นคนเล่าเรื่องของ Bitcoin ก้อนนั้นให้สรรพากรฟัง ?
หมายเหตุ: บทความนี้ควรใช้เพื่ออธิบายหลักคิดและกฎที่ตรวจสอบได้ ณ เวลาที่เผยแพร่ ไม่ใช่คำแนะนำภาษีเฉพาะบุคคล เพราะ Mining, Lightning, รายได้จากต่างประเทศ, การใช้ Bitcoin ซื้อสินค้า และธุรกรรมข้ามแพลตฟอร์มสามารถมีข้อเท็จจริงต่างกันมาก กรณีที่มีมูลค่าสูงหรือโครงสร้างซับซ้อนควรตรวจตัวบทล่าสุดและผู้เชี่ยวชาญภาษีไทยก่อนยื่นแบบ (ซึ่งกูก็ไม่รู้ว่าเป็นใคร)