ภาษีคริปโต 2569: Bitcoin เสียภาษีหรือไม่ ?
หากจะพูดถึงเรื่องของ ภาษีคริปโต 2569 แล้วล่ะก็ มันจะมีอยู่เรื่องนึงที่ผมคิดว่าน่าจะตอบง่ายมาก นั่นก็คือ
สมมุติว่าผมซื้อ Bitcoin มา
1,000,000 บาท
วันนี้มันมีมูลค่า
1,500,000 บาท
แต่ผมยังไม่ได้ขาย
ผมแค่เปิด Wallet ขึ้นมาแล้วเห็นตัวเลขเขียว ๆ
คำถามคือ
500,000 บาทที่เพิ่มขึ้นมา ต้องเสียภาษีหรือยัง?
แล้วถ้าผมขายมันออกไปล่ะ ?
แล้วถ้าผมขายผ่าน Exchange ไทยล่ะ ?
แล้วถ้าผมไม่ได้ขายเป็นเงินบาทล่ะ แต่ดันเอาไป Swap แทนล่ะ ?
จาก BTC → USDT
แล้วถ้าผมถอน Bitcoin ออกจาก Exchange ไปเก็บใน Hardware Wallet ล่ะ ?
แล้วสิ่งที่เจ๋งเป้งไปกว่านั้นก็คือ เมื่อเช้านี้ผมนั่งไถ Feed บนหน้า Facebook แล้วเจอข่าวที่ว่า
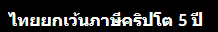
อ้าวเห้ยยยยยยยย…
งั้นจบแล้วดิ
ไม่ต้องเสียภาษีแล้ว…เย้ 😂
ช้าก่อน…พ่อหนุ่ม
เพราะประโยคนี้ถ้าอ่านหลวม ๆ แค่พาดหัวข่าว มันก็มีโอกาสที่จะเข้าใจผิดได้นะห่าขัวสู
ซึ่งไอ่กฎหมายที่เราใช้อยู่เนี่ยมันไม่ได้เขียนว่า
“คนไทยทุกคนที่ซื้อขาย Bitcoin แล้วไม่ต้องเสียภาษีทุกกรณี”
แต่หากความเป็นจริงนั้นมันจะเขียนไว้แบบนี้ว่า
สิ่งที่ได้รับยกเว้นมีทั้ง ประเภทของผลประโยชน์ ช่วงเวลาที่เกิดธุรกรรม และเงื่อนไขการโอนว่าเกิดขึ้นผ่านใครอะไรยังไง โดยกฎหมายปัจจุบันมันหมายถึงเงินได้ที่ได้รับตั้งแต่วันที่ 1 มกราคม 2568 ถึง 31 ธันวาคม 2572 ซึ่งหมายความว่าปีภาษี 2569 นี้ก็อยู่ในช่วงดังกล่าวด้วย
เพราะฉะนั้นสำหรับบทความนี้แล้วผมจะไม่พาไปเรียน Tax Law ทั้งเล่ม แต่ถ้าหากว่าคุณอยากลงรายละเอียดว่าการถือ ขาย Swap, Mining, Lightning และ Self-Custody เป็นคนละ Economic Event กันอย่างไร ? ผมแยกเรื่องนี้ไว้แล้วในบทความที่มีชื่อว่า ภาษี Bitcoin
เพียงแต่ตอนนี้ เราเอาแค่คำถามเดียวก่อนละกัน
ถ้าปี 2569 ผมมี Bitcoin อยู่ในมือ ผมต้องรู้อะไรก่อนยื่นภาษีบ้างหนอ ?
1. ภาษีคริปโต 2569 : ถือ Bitcoin เฉย ๆ เสียภาษีไหม ?
เรามาเริ่มจากเคสง่ายที่สุดก่อนละกัน
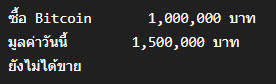
ตอนนี้ Bitcoin ของผมมีมูลค่าเพิ่มขึ้น 500,000 บาท
แต่ผมก็ยังถือสินทรัพย์เดิมอยู่นะ ยังไม่ได้ขายไปไหน
ตรงนี้คุณจะต้องแยกให้ออกระหว่างเหตุการณ์ที่ว่า การขายหรือการโอนที่เกิดผลประโยชน์ เพราะข้อยกเว้นที่เรากำลังพูดถึงนี้เองก็ใช้ถ้อยแบบว่า “ผลประโยชน์ที่ได้รับจากการโอน” cryptocurrency หรือ digital token
ดังนั้นผมขอให้คุณอย่าเริ่มคิดจากสูตรที่ว่า
Bitcoin ขึ้นราคา = มีเงินได้ในทันที
แต่ในทางกลับกันก็อย่าใช้สูตรว่า
เงินบาทยังไม่เข้าธนาคาร = ไม่มีเรื่องภาษีแน่นอน
เพราะ Bitcoin สามารถถูกขาย แลก โอน หรือใช้เป็นสิ่งตอบแทนได้โดยไม่จำเป็นต้องแปลงกลับมาเป็นเงินบาทเลยด้วยซ้ำ
2. ขาย Bitcoin ได้กำไรในปี 2569 เสียภาษีไหม ?
นี่คือจุดที่กฎหมายใหม่นั้นเริ่มมีความสำคัญ
สมมุติ
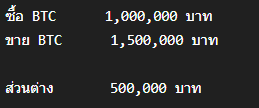
โดยหลักการแล้ว กฎหมายภาษีรู้จักผลประโยชน์จากการโอน cryptocurrency หรือ digital token ที่ตีราคาเป็นเงินได้เกินกว่าที่เราลงทุนไว้
แต่สำหรับช่วงปัจจุบัน ก็ได้มีข้อยกเว้นเพิ่มเข้ามา
นั่นก็คือกฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) เพิ่มข้อยกเว้นสำหรับผลประโยชน์จากการโอน cryptocurrency หรือ digital token ที่เข้าเงื่อนไขที่กำหนด และใช้กับเงินได้ตั้งแต่
1 มกราคม 2568 – 31 ธันวาคม 2572
ดังนั้นปี 2569 อยู่ตรงกลางช่วงนี้พอดี
แต่…
คำสำคัญคือ การทำธุรกรรมของคุณนั้นต้อง “เข้าเงื่อนไข”
3. กฎยกเว้นภาษีคริปโต 2569 ยกเว้นอะไร ?
ไอ่ตัวบทกฏหมายมันได้ระบุถึงผลประโยชน์ที่ได้รับจากการโอน cryptocurrency หรือ digital token ที่
- กระทำใน ศูนย์ซื้อขายสินทรัพย์ดิจิทัล
- กระทำผ่าน นายหน้าซื้อขายสินทรัพย์ดิจิทัล
- หรือโอนให้แก่ ผู้ค้าสินทรัพย์ดิจิทัล
โดยผู้ประกอบธุรกิจนั้นต้องได้รับอนุญาตตามกฎหมายว่าด้วยการประกอบธุรกิจสินทรัพย์ดิจิทัล
เพราะฉะนั้น ประโยคที่ว่า
“ภาษีคริปโตได้รับยกเว้น 5 ปี”
กับอีประโยคที่ว่า
“Bitcoin ทุก Transaction ไม่เสียภาษี 5 ปี”
เป็นคนละประโยคกันเลย
โดยเฉพาะอันหลังนี่ผมไม่กล้าเขียนเลยนะ มันเสียวสันหลังวาบ ๆ
แถมเมื่อเวลาผ่านไปกฏเหล่านี้อาจจะเปลี่ยนได้ซึ่งผมอยากให้คุณได้เข้าไปดูกฏกระทรวงเหล่านี้เรื่อย ๆ ครับ อย่าเชื่อบทความผมมากนักล่ะ
4. แล้ว Exchange ไหนเข้าเงื่อนไข ?
ตรงนี้อย่าเดาจากแค่ชื่อ App นาจา
ละก็อย่าดูแค่ว่ามันมีภาษาไทยก็จบข่าว โป๊ะเช๊ะ
และก็อย่าคิดว่า
ฝากเงินบาทได้ = เข้าเงื่อนไขแน่นอน
ก.ล.ต. มีฐานข้อมูลรายชื่อผู้ประกอบธุรกิจที่ได้รับใบอนุญาต และแยกประเภทใบอนุญาตออกเป็น Exchange, Broker และ Dealer อย่างชัดเจน ปัจจุบันรายชื่อเหล่านี้ยังเปลี่ยนแปลงได้ จึงควรตรวจจากฐานข้อมูลของ ก.ล.ต. ณ เวลาที่ใช้งานจริง
นี่สำคัญเพราะกฎภาษีไม่ได้ใช้ประโยคที่ว่า
“Crypto App”
แต่มันระบุประเภทผู้ประกอบธุรกิจไว้เลยแบบชัดมาก
ละก็อย่าเชื่อรายชื่อ Exchange จากบทความนี้อย่างเดียว เพราะสถานะใบอนุญาตสามารถเปลี่ยนแปลงได้ ฉะนั้นผมขอให้คุณตรวจสอบ รายชื่อผู้ประกอบธุรกิจสินทรัพย์ดิจิทัลที่ได้รับอนุญาต จาก ก.ล.ต. อีกครั้งก่อนใช้งานหรือยื่นภาษี
5. แล้วขาย Bitcoin ผ่าน Exchange ต่างประเทศล่ะ ?
ตรงนี้ผมจะไม่กระโดดข้ามจากกฎหมายข้างบนแล้วไปสรุปว่า
ซื้อขาย Bitcoin ในต่างประเทศ = เสียภาษีแน่นอน
เพราะภาษีจริงอาจต้องดูข้อเท็จจริงอื่นของผู้เสียภาษีและแหล่งเงินได้ด้วย
แต่สิ่งหนึ่งที่พูดได้ตรง ๆ เลยก็คือ
อย่าเอาข้อยกเว้นสำหรับการโอนผ่าน Exchange/Broker/Dealer ที่ได้รับอนุญาตตามเงื่อนไขของกฎ ไปครอบ Exchange ทุกแห่งบนโลกโดยอัตโนมัติ
เนื่องจากตัวบทกฏหมายนั้นระบุเงื่อนไขของผู้ประกอบธุรกิจไว้ชัดเจน
ถ้าธุรกรรมของผมอยู่นอกเงื่อนไขนั้นแล้วล่ะก็
ผมต้องกลับมาดู Tax Treatment ของธุรกรรมนั้นอีกทีนึงอย่างละเอียด
ไม่ใช่พูดว่า
Binance เหมือนกันหมดแหละ
แล้วจบ….เอ่อ….คือ….มันบ่อแม่นเด้อ
6. แล้วการ Swap BTC → USDT ในปี 2569 ล่ะ ?
นี่เป็นอีกจุดนึงที่คำว่า
“ยังไม่ได้ถอนเงินบาทก็ไม่ต้องเสียภาษี”
มันจะเริ่มใช้เป็นคำตอบไม่ได้อีกแล้ว
สมมุติ

แน่นอนว่าไม่มีเงินบาทเข้าบัญชีธนาคารของผมเลย
แต่มีการเอาสินทรัพย์ดิจิทัลหนึ่งไปแลกกับอีกสินทรัพย์หนึ่งแล้วคำถามมันจึงไม่ควรมีแค่เงินเข้าธนาคารหรือยัง?
แต่เราจะต้องถามต่อว่า
เกิดการโอนหรือแลกอะไรขึ้นหรือยัง ?
มีผลประโยชน์เทียบกับต้นทุนหรือไม่ ?
และ
ธุรกรรมนั้นเข้าเงื่อนไขข้อยกเว้นปัจจุบันหรือเปล่า ?
เพราะตัวบทของข้อยกเว้นผูกอยู่กับ “ผลประโยชน์จากการโอน” และช่องทางที่กำหนด ไม่ได้ผูกอยู่กับคำว่า “ถอนเงินบาทเข้าบัญชี” นะจ๊ะ
7. แล้วการ Withdraw Bitcoin ไป Hardware Wallet เสียภาษีไหม ?
อันนี้ผมว่า Bitcoiner ควรแยกให้ออกมาก ๆ เลยนะครับ
สมมุติ
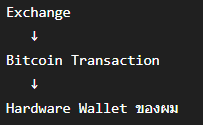
ในระดับ Bitcoin Protocol มันก็ดันมี Transaction เกิดขึ้นจริง ๆ ซะด้วย
UTXO ก็ถูก Spend ไปแล้ว
จากนั้นก็มี Output ใหม่ถูกสร้างขึ้นมา
ทีนี้ไอ่เจ้า Blockchain ก็ทำการบันทึกมันลงไป
แต่ใน Blockchain ไม่ได้เขียนว่า SALE อยู่ข้าง Transaction นะครับ
การย้าย Bitcoin ระหว่าง Wallet ที่เราควบคุมเอง กับการขาย Bitcoin ให้คนอื่น เป็นข้อเท็จจริงคนละเรื่องกันเลย
ดังนั้นอย่าดูแค่ว่า
มี On-chain Transaction = ขาย
นี่เป็นตัวอย่างที่ดีมากว่าทำไมเรื่องภาษีต้องรู้ บริบทของ Transaction ของ Bitcoin
แล้วถ้าหากว่าคุณอยากเข้าใจเรื่องการถือ Private Key และการย้าย Bitcoin ออกจาก Exchange ผมอธิบายรายละเอียดไว้ในบทความ Bitcoin Self-Custody แล้ว ไปตำกันได้เลย
8. แล้ว Bitcoin ที่ได้จาก Mining ล่ะ ?
อีนี่ต้องระวังอีกแล้ว
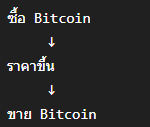
เพราะกรณีนี้เราไม่ได้เริ่มจาก
แต่เริ่มจาก
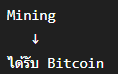
ดังนั้นอย่าเห็นแค่คำว่า Bitcoin แล้วก็เอาข้อยกเว้น Capital Gain จากการโอนมาแปะทันที
เพราะว่ากฎกระทรวงฉบับที่ 399 ที่เรากำลังพูดถึงยกเว้น ผลประโยชน์จากการโอน cryptocurrency หรือ digital token ภายใต้เงื่อนไขที่กำหนด ไม่ได้ประกาศว่าเงินได้ทุกชนิดที่ได้รับเป็น cryptocurrency ได้รับการยกเว้นทั้งหมด
Bitcoin จาก Mining จึงมีคำถามเรื่อง ที่มาของรายได้ เพิ่มเข้ามาก่อนเรื่องขายเสียอีก
และถ้าอยากรู้ว่า Bitcoin ที่พวก Miner ได้กันจริง ๆ เนี่ยมันถูกสร้างขึ้นมาอย่างไร ? ก็ลองย้อนอ่าน Bitcoin Mining คืออะไร ได้นะครับ เพื่อเป็นการเสริมสร้างความรู้เข้าไปอีกขั้น
9. แล้ว Lightning Routing Fee ล่ะ ?
เหมือนกันแหละ
ถ้าหากว่าผมรัน Lightning Node อยู่ที่บ้าน
จากนั้นก็มี Payment วิ่งผ่าน Node ของผม
แล้วผมได้รับค่าธรรมเนี่ยม
ซึ่งไอ่อันนี้เนี่ยมันไม่ได้เกิดจากการซื้อ Bitcoin ราคาถูกแล้วขายแพง
มันเกิดจากกิจกรรมของ Lightning Node ที่เกิดขึ้นบน Layer 2 ของ Bitcoin
เพราะฉะนั้นผมจะไม่เอาข้อยกเว้นกำไรจากการโอน Bitcoin ไปสรุปเองว่า
ได้รับ Routing Fee แล้วไม่เสียภาษี
ซึ่งมันเป็น คนละคำถามกัน เลยนะครับ
ผมอยากจะบอกว่าถ้ามีรายได้จาก Node จริง ผมจะเก็บ Record แยกไว้ก่อนแล้วเดี๋ยวค่อยว่ากัน
ส่วนคำถามที่ว่า Routing Fee เกิดขึ้นได้อย่างไร ? ผมแยกเรื่องนี้ไว้ในบทความ Bitcoin Lightning Network เพราะถ้าอธิบายในนี้เดี๋ยวบทความภาษีกลายเป็นพระคัมภีร์ไปอีก
10. ก่อนยื่นภาษีคริปโต 2569 ควรเก็บข้อมูลอะไรไว้บ้าง ?
ตรงนี้ไม่มีอะไร Sexy เลย
ปวดหัวมากด้วยแต่แม่งสำคัญ
ถ้าจะให้พูดอย่างน้อย ๆ เนี่ยผมจะต้องมี
- วันที่ซื้อ
- จำนวน Bitcoin ที่ได้รับมา
- ราคาต้นทุน
- ค่าธรรมเนียม
- Exchange / Platform ที่ใช้
- วันที่ขายหรือแลก
- สินทรัพย์ที่ได้รับกลับมา
- Statement
- Transaction ID
และถ้ามีการ Withdraw ไป Self-Custody ก็ควรเก็บข้อมูลที่ช่วยให้เรารู้ภายหลังได้ง่าย ๆ ว่า
Transaction นี้คือการย้าย Bitcoin ของกูเองนะเฟ้ย !!!
ไม่ใช่สามปีผ่านไปแล้วเปิด Block Explorer ดู Address ตัวเองเหมือนกำลังสืบคดี CSI
มึน งง ไป หมด
และเพื่อไม่ให้เป็นการเสียเวลา คุณสามารถเข้าไปดูวิธีการกรอกแบบฟอร์ม แบบแสดงรายการภาษีเงินได้บุคคลธรรมดา ปี 2569 ได้เลยครับ
ตารางสั้น ๆ ก่อนยื่นภาษี
| สิ่งที่เกิดขึ้น | คำถามแรกที่ควรถาม |
|---|---|
| ถือ BTC ราคาขึ้น | มีการขาย/โอนหรือยัง ? |
| ขาย BTC ได้กำไร | การโอนนั้นเข้าเงื่อนไขยกเว้นหรือไม่ ? |
| BTC → USDT | เกิดการแลก/โอนอย่างไร และผ่านใคร ? |
| Exchange → Hardware Wallet | เป็น Self-transfer หรือไม่ ? |
| ได้ BTC จาก Mining | Bitcoin นี้เกิดจากรายได้ประเภทอะไร ? |
| ได้ Routing Fee | รายได้นี้เกิดจากกิจกรรมอะไร ? |
| ใช้ Exchange | ประเภทใบอนุญาตคืออะไร ? |
ผมอยากให้คุณแค่เปลี่ยนจากถามว่า
“มี Bitcoin ไหม?”
มาเป็น
“Bitcoin ก้อนนี้มาจากไหน แล้วเกิดอะไรขึ้นกับมัน ?”
เรื่องราวมันจะเริ่มง่ายขึ้นเยอะ
FAQ — ภาษีคริปโต 2569
ภาษีคริปโต 2569 ยกเว้นภาษีทั้งหมดหรือไม่ ?
ไม่ควรตีความเช่นนั้น กฎปัจจุบันยกเว้นผลประโยชน์จากการโอน cryptocurrency หรือ digital token ที่เข้าเงื่อนไข โดยระบุช่องทางผ่าน Exchange, Broker หรือ Dealer ที่ได้รับอนุญาต และครอบคลุมกับเงินได้ตั้งแต่ 1 มกราคม 2568 ถึง 31 ธันวาคม 2572
ถือ Bitcoin แล้วราคาขึ้น ต้องเสียภาษีทันทีไหม ?
อย่าเอาการเพิ่มขึ้นของราคาตลาดมาปนกับเหตุการณ์การขายหรือการโอนโดยอัตโนมัติ ต้องดูว่าเกิด Economic Event อะไรขึ้นจริงแล้วหรือยัง ?
ขาย Bitcoin ผ่าน Exchange ไทยไม่เสียภาษีทุกแห่งใช่ไหม ?
คุณควรตรวจ ประเภทใบอนุญาตและสถานะของผู้ประกอบธุรกิจจริง จากฐานข้อมูล ก.ล.ต. และไม่ควรสรุปจากคำว่า “Exchange ไทย” อย่างเดียวเพราะ ก.ล.ต. มีฐานข้อมูลรายชื่อ Exchange, Broker และ Dealer ที่ได้รับอนุญาตให้ตรวจสอบได้ทุกเวลา
Swap Bitcoin เป็น USDT ต้องสนใจเรื่องภาษีไหม ?
ควรสนใจ เพราะการไม่ได้ถอนเงินบาทไม่ได้หมายความว่าไม่มีการโอนหรือแลกสินทรัพย์เกิดขึ้น ต้องดูข้อเท็จจริงและเงื่อนไขข้อยกเว้นของธุรกรรมนั้น
Withdraw Bitcoin ไป Hardware Wallet ต้องเสียภาษีไหม ?
การย้าย Bitcoin ระหว่าง Wallet ที่เจ้าของคนเดิมควบคุมกับการขาย Bitcoin เป็นข้อเท็จจริงคนละแบบ จึงควรเก็บหลักฐานให้สามารถอธิบายได้ว่าเป็น Self-transfer
Bitcoin จาก Mining ได้รับยกเว้นตามกฎ 5 ปีไหม ?
อย่าสรุปแบบนั้นจากกฎกระทรวงฉบับที่ 399 เพราะข้อยกเว้นที่กล่าวถึงข้างต้นเป็นเรื่องผลประโยชน์จาก การโอน ภายใต้เงื่อนไขที่กำหนด ไม่ใช่การประกาศยกเว้นรายได้ทุกชนิดที่ได้รับเป็น Bitcoin
แล้วสุดท้ายผมต้องจำอะไรจากเรื่องนี้ ?
ตอนแรกผมถามว่า
ยุ่งเกี่ยวกับ Bitcoin เสียภาษีไหม ?
แต่พอไล่ดูจริง ๆ คำถามนี้กว้างเกินไปมากนะ เพราะมันพาให้ผมจะต้องทำการจำแนกให้ได้ว่ามันเป็น
- Bitcoin ที่ผมซื้อ ?
- Bitcoin ที่ผมขุด ?
- Bitcoin ที่ผมได้รับเป็นค่าจ้าง ?
- Bitcoin ที่ผมได้จาก Routing Fee ?
- Bitcoin ที่ผมขาย ?
- กับ Bitcoin ที่ผมแค่ย้ายจาก Exchange เข้า Hardware Wallet ?
ซึ่งทุก ๆ ข้อที่ผม List มานั้นมันเขียนเหมือนกันหมดว่า
BTC
แต่สิ่งที่เกิดขึ้นในโลกจริงไม่เหมือนกันเลย
Blockchain ไม่รู้หรอกว่า Transaction ไหนคือการขาย ?
Transaction ไหนคือการย้ายเงินของตัวเอง ?
Transaction ไหนคือค่าจ้าง ?
แต่ระบบของ Bitcoin มันเห็นเพียง
Input
Output
Signature
และกฎของ Bitcoin ที่ตัว Node Server มันได้กำกับและ Control เอาไว้
ส่วนกฎหมายภาษีต้องถามอีกเรื่องหนึ่งนั่นก็คือ
Transaction นั้นหมายความว่าอะไรในโลกของความเป็นจริง ?
บางทีสิ่งที่ยากที่สุดของ ภาษีคริปโต 2569 อาจไม่ใช่การคำนวณตัวเลขก็ได้
แต่อาจเป็นคำถามง่าย ๆ ที่ว่า
Bitcoin ก้อนนี้…กูได้มันมายังไงนะ ? แล้วกูทำอะไรกับมันไปบ้าง ?
หมายเหตุ: บทความนี้อธิบายข้อมูลทั่วไปจากกฎหมายและแหล่งข้อมูลทางการที่ตรวจสอบได้ ณ เวลาที่เผยแพร่ ไม่ใช่คำแนะนำภาษีเฉพาะบุคคล ธุรกรรมผ่านต่างประเทศ, Mining, การรับค่าตอบแทนเป็นสินทรัพย์ดิจิทัล และธุรกรรมที่มีโครงสร้างซับซ้อนอาจต้องพิจารณาข้อเท็จจริงเพิ่มเติม